เมื่อพูดถึงประกันมะเร็ง หลายคนมักมองว่าเป็นเรื่องของสุขภาพเพียงอย่างเดียว แต่ในความเป็นจริง การตัดสินใจซื้อประกันมะเร็ง เป็นส่วนหนึ่งของการวางแผนการเงินระยะยาวที่มีผลต่อความมั่นคงของทั้งครอบครัว เพราะโรคมะเร็งไม่ได้กระทบแค่ร่างกาย แต่ยังส่งผลต่อรายได้ เงินออม และเป้าหมายทางการเงินในอนาคตอย่างหลีกเลี่ยงไม่ได้
มะเร็งกับความเสี่ยงทางการเงินที่มองไม่เห็น
ค่าใช้จ่ายในการรักษาโรคมะเร็งมักไม่จบแค่ค่ารักษาในโรงพยาบาล แต่รวมถึงค่าเดินทาง ค่าดูแลต่อเนื่อง และรายได้ที่อาจหายไปในช่วงพักรักษา หากไม่มีแผนรองรับที่ชัดเจน เงินออมที่ตั้งใจเก็บไว้เพื่อเป้าหมายอื่นอาจถูกนำมาใช้โดยไม่ทันตั้งตัว
การซื้อประกันมะเร็งในมุมการเงิน คือการเตรียมกลไกป้องกันความเสี่ยงไม่ให้เหตุไม่คาดฝันเข้ามากระทบแผนชีวิตทั้งหมดในคราวเดียว
ประกันมะเร็งกับบทบาทในแผนการเงินโดยรวม
ในแผนการเงินที่ดี ประกันไม่ได้มีหน้าที่สร้างผลตอบแทน แต่ทำหน้าที่ปกป้องเงินก้อนสำคัญจากความเสี่ยงร้ายแรง ประกันมะเร็งจึงมักถูกวางเป็นแผนเสริม ควบคู่กับเงินออมและประกันสุขภาพหลัก
บทบาทที่สำคัญของประกันมะเร็งในมุมการเงิน ได้แก่
- ลดความจำเป็นในการดึงเงินออมระยะยาวออกมาใช้
- ช่วยรักษาสภาพคล่องของครอบครัวในช่วงรักษา
- ป้องกันการสะดุดของเป้าหมายทางการเงินอื่น เช่น การศึกษาบุตรหรือวัยเกษียณ
เมื่อมองแบบนี้ การซื้อประกันมะเร็งไม่ใช่การเพิ่มค่าใช้จ่าย แต่เป็นการบริหารความเสี่ยงอย่างมีระบบ
เงินก้อนชดเชยกับความยืดหยุ่นทางการเงิน
หนึ่งในจุดเด่นของประกันมะเร็งคือการจ่ายเงินก้อนเมื่อได้รับการวินิจฉัย เงินก้อนนี้สามารถนำไปใช้ได้อย่างยืดหยุ่น ไม่จำกัดเฉพาะค่ารักษา เช่น ใช้ทดแทนรายได้ ดูแลครอบครัว หรือรองรับค่าใช้จ่ายที่อยู่นอกความคุ้มครองของประกันสุขภาพ
สำหรับผู้ที่เป็นรายได้หลักของครอบครัว เงินก้อนจากการซื้อประกันมะเร็งจะช่วยลดแรงกดดันทางการเงินในช่วงเวลาที่ต้องโฟกัสกับการรักษา มากกว่าการกังวลเรื่องค่าใช้จ่ายรายเดือน
ควรซื้อเมื่อไรจึงจะเหมาะกับแผนการเงิน
คำถามที่พบบ่อยคือควรเริ่มซื้อประกันมะเร็งเมื่อไร คำตอบในมุมการเงินคือ “เมื่อยังมีสุขภาพดีและภาระยังไม่สูงเกินไป” เพราะการเริ่มต้นเร็วช่วยให้เบี้ยอยู่ในระดับที่จัดการได้ง่าย และมีโอกาสผ่านการพิจารณามากกว่า
ช่วงอายุที่หลายคนเริ่มพิจารณา ได้แก่
- วัยเริ่มทำงาน ที่เริ่มมีรายได้และภาระของตนเอง
- วัยสร้างครอบครัว ที่ความเสี่ยงกระทบคนรอบข้างมากขึ้น
- วัยกลางคน ที่ต้องการเสริมความมั่นคงให้แผนการเงินเดิม
การวางแผนซื้อประกันมะเร็งตั้งแต่ช่วงเวลาเหล่านี้ ช่วยให้ค่าเบี้ยไม่กลายเป็นภาระในระยะยาว
เลือกความคุ้มครองให้สอดคล้องกับงบประมาณ
ในมุมการเงิน การเลือกประกันไม่ควรดูแค่เงินชดเชยสูงสุด แต่ควรดูความสมดุลระหว่างเบี้ยกับรายได้ การเลือกแผนที่เบี้ยสูงเกินไปอาจกระทบเงินออม ขณะที่แผนที่ต่ำเกินไปอาจไม่เพียงพอเมื่อเกิดเหตุ
แนวคิดที่ช่วยเลือกได้เหมาะสม เช่น
- ประเมินค่าใช้จ่ายครอบครัวต่อเดือน
- ดูว่าต้องการเงินก้อนรองรับกี่เดือนหากรายได้หยุด
- เลือกแผนที่ไม่กระทบวินัยการออมระยะยาว
การซื้อประกันมะเร็งที่ดี จึงควรเป็นส่วนหนึ่งของแผน ไม่ใช่ภาระใหม่ในชีวิต
ประกันมะเร็งกับการวางแผนอย่างมีเหตุผล
ประกันมะเร็งไม่จำเป็นต้องมาก่อนทุกอย่าง หากยังไม่มีเงินสำรองฉุกเฉินหรือประกันสุขภาพพื้นฐาน การจัดลำดับความสำคัญเป็นสิ่งสำคัญ เมื่อโครงสร้างพื้นฐานแข็งแรงแล้ว การเสริมด้วยประกันมะเร็งจะช่วยเพิ่มความอุ่นใจโดยไม่บั่นทอนแผนหลัก
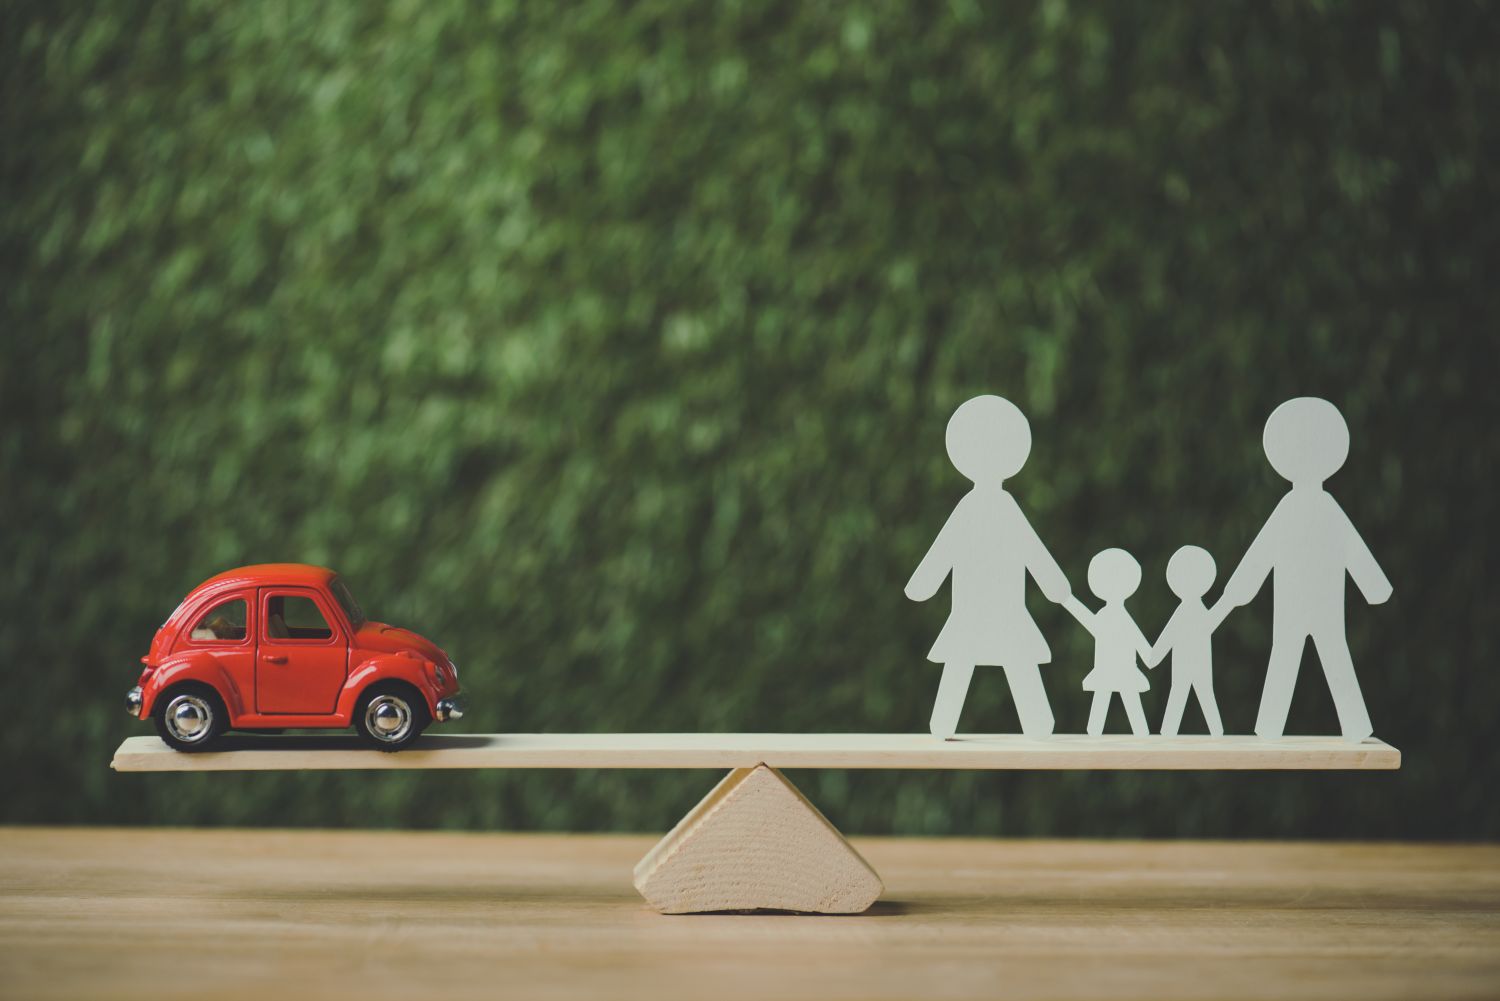
ดังนั้น การซื้อประกันมะเร็งในมุมการวางแผนการเงิน คือการมองไกลกว่าประเด็นสุขภาพเพียงอย่างเดียว แต่เป็นการปกป้องเงินออม รายได้ และเป้าหมายชีวิตจากความเสี่ยงที่อาจเกิดขึ้นโดยไม่คาดคิด
เมื่อประกัน เงินออม และภาระครอบครัวถูกจัดวางอย่างสมดุล แผนการเงินจะมีความยืดหยุ่นและรับมือกับเหตุไม่แน่นอนได้ดียิ่งขึ้น ประกันมะเร็งจึงไม่ใช่เรื่องของความกลัว แต่เป็นเครื่องมือหนึ่งของการวางแผนชีวิตอย่างรอบคอบและยั่งยืน